只需一步,快速开始
用微信扫描二维码分享至好友和朋友圈
01
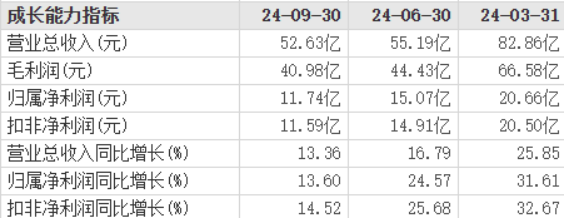
2024年业绩目标能够完成?
02
毛利率有所承压,销售费用越来越高
上海证券给出的投资建议是,安徽经济发展势能向上,白酒市场规模与主流消费价格带均具成长空间,公司作为省内市占率第一的徽酒龙头,全国化亦初步取得成效,已形成数个十亿级市场,并继续稳步向外辐射。作为老八大名酒,公司提前布局次高端与高端价格带,消费者培育时间长,产品升级顺畅,未来产品结构有望继续优化。利润端,虽然公司销售费用率位居行业前列,但费用投放日益精细,预计净利率仍有较大向上空间。预计公司24-26年营收分别为240.38/278.36/314.24亿元,同比增速分别为18.69%/15.80%/12.89%;归母净利润分别为58.21/70.14/81.66亿元,同比增速分别为26.84%/20.49%/16.43%,对应PE17/14/12倍。首次覆盖,给予"买入"评级。(港湾财经出品)
使用道具 举报
全市首例!六安这个小区实施“信托制”物业
最新人事任免
0次查看 0评论
101次查看 0评论
出门旅游带什么手机拍照好?旅拍党选机攻略
违规放贷!池州一村镇银行及相关负责人被罚
以后去湖北更方便!六安摸云山隧道贯通
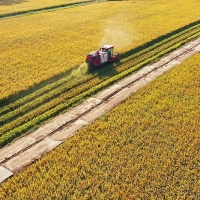
稻波荡漾溢清香
稻浪铺金 开镰忙
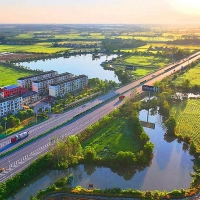
路景相融美如画




 皖公网安备34150202000381号